แสดงบทความที่มีป้ายกำกับ บทความเงินเดือนและค่าแรง แสดงบทความทั้งหมด

รับทำเงินเดือน (Payroll Outsourcing Service)

รายละเอียดบริการรับทำเงินเดือน (Payroll Outsourcing Service)
  • คำนวณเงินเดือน-ค่าแรง ค่าล่วงเวลาวันธรรมดา วันหยุด เบี้ยขยัน โอที ค่ากะ ค่าพาหนะ ค่าครองชีพ ค่าตำแหน่ง ค่าสวัสดิการอื่นๆ โบนัส รายการหักต่างๆ คำนวณประกันสังคม กองทุนสำรองเลี้ยงชีพ (ถ้ามี) และภาษีหัก ณ ที่จ่าย
  • จัดทำรายงานการจ่ายเงินเดือนประจำงวด พร้อมรายงานสรุปการจ่าย และใบสรุปค่าใช้จ่ายเพื่อส่งทำเช็ค ส่งธนาคาร, รายการเงินนำส่งกองทุนสำรองเลี้ยงชีพ และประกันสังคม
  • จัดทำรายงานใบแจ้งเข้าบัญชีธนาคาร และแผ่น Disk ส่งธนาคาร หรือ ส่งขัอมูลเงินเดือนทางอินเตอร์เน็ต (เป็น Maker User โดยลูกค้าจะเป็นผู้อนุมัติรายการ Sign off อีกครั้ง)
  • จัดพิมพ์ PAY SLIP เงินเดือน (แบบมาตรฐาน) หรือ สามารถจัดส่ง PAY SLIP ผ่านระบบ e-Mail ได้
  • จัดทำรายงานส่งเงินสมทบกองทุนสำรองเลี้ยงชีพ และแผ่น Disk ส่งกองทุนสำรองชีพ (ถ้ามี)
  • จัดทำรายงานส่งเงินสมทบประกันสังคม (สปส.1-01) หรือแผ่น Disk พร้อมส่งทำเช็ค ส่งประกันสังคม
  • จัดทำรายงานส่งประกันสังคมสำหรับพนักงานเข้าใหม่ สปส.1-03 หรือ สปส.1-03/1 และแบบแจ้งการลาออกของผู้ประกันตน สปส.6-09 (พนักงานลาออก)
  • จัดทำรายงานภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย (ภงด.1) นำส่งสรรพากร หรือแผ่น Disk ส่งสรรพากรทางอินเตอร์เน็ต
  • จัดทำหนังสือรับรองการหักภาษี หัก ที่จ่าย (50ทวิ) พร้อมยื่นแบบ ภงด.91
  • จัดทำรายงานภาษีเงินได้บุคคลธรรมดา (ภงด.1ก) พร้อมส่งสรรพากร
  • รายงานอื่นๆ ได้แก่
    • จัดทำแบบแสดงค่าจ้างประจำปีกองทุนเงินทดแทน (กท.20ก)
    • ทะเบียนลูกจ้างตามประกาศพระราชบัญญัติคุ้มครองแรงงาน พ.ศ.2541
    • แบบแจ้งบัญชีรายชื่อลูกจ้างประจำปี (สท.4) (รายงานส่งกรมพัฒนาฝีมือแรงงาน)
    • ทะเบียนผู้ประกันตน (สปส.6-07) ของกรมสรรพากร
    • หนังสือแจ้งการปรับเงินเดือน / ใบรับรองเงินเดือน / ใบรับรองการผ่านงาน
    • รายงานอื่นๆ ได้แก่ ทะเบียนประวัติพนักงานปัจจุบัน ประวัติการปรับเงินเดือน ฯลฯ
    • รายงานพิเศษ (สามารถขอเพิ่มได้)
  • สำรองข้อมูลทุกงวดและทุกสิ้นเดือน (BACKUP)
  • ระบบจัดเก็บเอกสารแบบ PAPERLESS
  • จัดเก็บข้อมูลให้ตลอดอายุการใช้งาน (ขอข้อมูลย้อนหลังได้)

* อัตราค่าบริการเริ่มต้นที่ 40-90 บาท/คน/ครั้ง

ประสบการณ์การทำงานและความสามารถเพิ่มเติม
  • มีประสบการณ์ในการจัดทำบัญชีเงินเดือนมานาน มากกว่า 15 ปี จัดทำบัญชีเงินเดือนให้ผู้บริหาร พนักงานรายเดือน พนักงานรายวัน จำนวนพนักงานที่เคยรับผิดชอบมากกว่า 800 คน
  • สามารถจัดทำข้อมูลส่งธนาคารได้ทุกธนาคาร ไม่ว่าจะเป็นการ Upload ไฟล์ผ่านบริการ Internet Banking (ลูกค้าสามารถสร้าง User ประเภท Maker ให้เรา เพื่อให้เราเป็นผู้ Upload ไฟล์ส่งให้ โดยทางลูกค้าจะเป็นผู้อนุมัติ Sign Off เอง) ปัจจุบันเราทำส่งให้ ธนาคารกสิกรไทย (K-Cash Connect) ธนาคารกรุงไทย (BizPayment) ธนาคารไทยพาณิชย์
  • สามารถทำแผ่น Disk ส่งผ่าน Counter ธนาคาร ได้ทุกธนาคาร รวมถึงธนาคาร CITIBANK ปัจจุบันเราทำส่งให้ธนาคารกรุงเทพ (BBL Pack) ธนาคารกสิกรไทย (Kbank i-Cash) ธนาคารไทยพาณิชย์ ธนาคารกรุงไทย ธนาคารซิตี้แบงค์
  • สามารถส่งข้อมูลให้กองทุนสำรองเลี้ยงชีพได้โดยตรงทั้งของ  AIA TISCO TMBAM หรือตามรูปแบบที่กองทุนกำหนด (สำหรับ TISCO สามารถจัดทำแผ่น Disk ตามโปรแกรม Zoom ได้) 
  • สามารถส่งแบบ ภงด.1 / ภงด.1ก ผ่านบริการออนไลน์ของกรมสรรพากรได้ (E-FILLING)
  • สามารถส่งแบบ สปส.1-10 ผ่านบริการออนไลน์ของสำนักงานประกันสังคม หรือจัดทำแผ่นเพื่อยื่นผ่านประกันสังคมได้
  • มีระบบจัดส่ง SLIP เงินเดือนผ่านเมล์ (Send PaySlip by e-Mail) ในปัจจุบันนอกจากเราจะนำสลิปเงินเดือนไปส่งให้ที่สำนักงานลูกค้าแล้ว เรายังจัดส่งสลิปให้พนักงานผ่านไปรษณีย์ และจัดส่งให้ผ่านระบบ e-Mail ด้วย
  • สามารถพิมพ์รายงานและสลิปเงินเดือนเป็นภาษาอังกฤษได้ (เนื่องจากทางเรามีลูกค้าที่เป็นบริษัทมหาชน บริษัทต่างชาติ รวมถึงองค์กรต่างประเทศ) และสามารถปรับแต่งรายงานให้ได้ตามต้องการ
  • มีประสบการณ์ในการใช้โปรแกรมเงินเดือนมาหลายตัว (รวมถึงเคยทำสูตรคำนวณภาษีและพิมพ์ Slip ใน Excel มาก่อน) บางครั้งก็ปรับสูตรการคำนวณใน Excel ให้ลูกค้า หรือ ปรับแต่งรายงานที่เกี่ยวข้องให้
  • Upgrade โปรแกรมเงินเดือนทุกปี
  • นอกจากการสำรองข้อมูลทุกงวดการจ่าย ทุกสิ้นเดือน เรายังนำระบบจัดเก็บเอกสารแบบ Paperless มาใช้ เพื่อความสะดวกคล่องตัวในการค้นหาเอกสาร
  • จัดเก็บข้อมูลให้ตลอดอายุการใช้งาน (เคยมีลูกค้าขอข้อมูลย้อนหลัง 5 ปี เพื่อทำข้อมูลส่งกระทรวงพาณิชย์)
ที่นำมาลงไว้เป็นเพียงบางส่วน เนื่องจากเราทำงานด้านนี้มานาน มีประสบการณ์ ความรู้ ความสามารถ นอกจากนี้เรายังให้คำปรึกษาในการจัดทำเงินเดือน ภาษีเงินได้บุคคลธรรมดา ประกันสังคม กองทุนสำรองเลี้ยงชีพ สนใจสอบถามได้ที่คุณเกียรติชัย โทร.089-890-2929


ผู้เขียน : เกียรติชัย ธีรทรัพย์ทวี
สงวนลิขสิทธิ์ตามพระราชบัญญัติลิขสิทธิ์ พ.ศ. 2537 การนำไปใช้กรุณาอ้างอิงการเชื่อมโยง (LINK)

เงินช่วยเหลือการศึกษาบุตร ต้องนำมารวมคำนวณภาษีเงินได้

หลายบริษัทมักจะมีทุนการศึกษาแจกให้บุตรของพนักงานบริษัท ที่ทำงานเก่าผมก็เคยมีลักษณะนี้ มีทั้งทุนเรียนดี กับ ทุนการศึกษาสำหรับพนักงานรายได้น้อย

ผมเองก็ได้รับคำถามนี้อยู่บ่อยๆ ว่าทุนการศึกษาที่แจกให้พนักงานได้รับการยกเว้นภาษีหรือไม่ คำตอบที่สรรพากรตอบไว้ก็คือ ถือเป็นประโยชน์เพิ่มต้องนำมารวมคำนวณเพื่อภาษีเงินได้บุคคลธรรมดาครับ ลองมาดูที่สรรพากรตอบไว้นะครับ

เลขที่หนังสือ : กค 0702/5526

วันที่ : 22 กรกฎาคม 2553

เรื่อง  : ภาษีเงินได้บุคคลธรรมดา กรณีเงินช่วยเหลือการศึกษาบุตรของพนักงาน

ข้อกฎหมาย : มาตรา 39 และมาตรา 40(1) แห่งประมวลรัษฎากร

ข้อหารือ
          บริษัทฯ ได้มีระเบียบสวัสดิการเรื่องเงินช่วยเหลือการศึกษาบุตรที่มอบให้พนักงานทุก คนเป็นการทั่วไปโดยมิได้เลือกปฏิบัติ เพื่อ เป็นการบรรเทาความเดือดร้อนทุกข์ยาก เป็นการยกระดับความเป็นอยู่ที่ดี เป็นการส่งเสริมคุณภาพการศึกษาบุตรของพนักงาน โดยบริษัทฯ จะจ่ายให้ตามรายจ่ายที่ได้จ่ายจริงหรือน้อยกว่า โดยพิจารณาจากข้อกำหนดของการจ่ายเงินช่วยเหลือ บริษัทฯ จึงขอ ทราบว่า เงิน สวัสดิการดังกล่าวถือเป็นรายได้ของพนักงานหรือไม่

แนววินิจฉัย
          กรณีสวัสดิการหรือประโยชน์ที่ พนักงานได้รับจากนายจ้างข้างต้น ถือเป็นประโยชน์เพิ่มอันเข้าลักษณะเป็นเงินได้พึงประเมิน ตามมาตรา 39 แห่งประมวลรัษฎากร และถือเป็นเงินได้พึงประเมินตามมาตรา 40(1) แห่งประมวลรัษฎากร พนักงานต้องนำมารวมคำนวณ เพื่อเสียภาษีเงินได้บุคคลธรรมดา

เลขตู้ : 73/37415


แท็กของ Technorati: {กลุ่มแท็ก}

เงินได้จากการเลิกจ้าง ที่ได้รับการยกเว้นภาษี

ผมเองค่อนข้างสับสนอยู่บ่อยครั้งเกี่ยวกับการยกเว้นภาษีเงินได้จากการเลิกจ้าง ก็เลยเขียนเป็นบทความสรุปเอาไว้อีกครั้ง ดังนี้

1. เงินชดเชยจากการเลิกจ้างที่ได้รับตามกฎหมายแรงงาน แต่ไม่รวมถึงค่าชดเชยที่ลูกจ้างหรือพนักงานได้รับเพราะเหตุเกษียณอายุหรือสิ้นสุดสัญญาจ้าง เฉพาะส่วนที่ไม่เกินค่าจ้างหรือเงินเดือน ค่าจ้างของการทำงาน 300 วันสุดท้ายแต่ไม่เกิน 300,000 บาท (อ้างอิง กฎกระทรวงฉบับที่ 126 ข้อ 51 ซึ่งถูกแก้ไขแล้วตาม กฎกระทรวงฉับที่ 217)

กรณีข้างต้นจะเห็นได้ว่าต้องเป็นเงินชดเชยที่ได้รับจากการเลิกจ้างตามกฎหมายแรงงาน และต้องมีหนังสือรับรองจากนายจ้างเป็นหลักฐาน โดยต้องมีข้อความดังต่อไปนี้

  • ออกจากงานเพราะสาเหตุใด
  • ผู้ออกจากงานเริ่มทำงานและออกจากงานวัน เดือน ปีใด
  • เงินเดือน 12 เดือนสุดท้ายก่อนออกจากงานแต่ละเดือน

ค่าชดเชยส่วนที่เหลือจากการยกเว้น (กรณีได้รับเงินชดเชยเกิน 300,000 บาท) ให้นำไปรวมคำนวณในแบบ ภงด.91 แต่ถ้าลูกจ้างหรือพนักงานทำงานมาไม่น้อยกว่า 5 ปี สามารถเลือกที่จะนำเงินชดเชยส่วนที่เหลือไปแยกคำนวณภาษีตามใบแนบ ภงด.91 แยกต่างหากได้ ซึ่งจะทำให้เสียภาษีน้อยลง (ส่วนที่แยกคำนวณนี้จะไม่ได้รับการยกเว้นเงินได้ 150,000 บาทแรก)

เงินชดเชยอื่นๆ ที่ไม่ได้รับการยกเว้นภาษี หากทำงานมาไม่น้อยกว่า 5 ปี สามารถใช้สิทธิแยกคำนวณภาษีตามใบแนบแบบ ภงด.91 ได้ (รวมถึงเงินชดเชยจากการเกษียณอายุด้วย)

อ่านบทความภาษีเงินได้ออกจากงานเพิ่มเติม


2. เงินได้ที่จากกองทุนสำรองเลี้ยงชีพ จะมีอยู่ 3 กรณีคือ

  1. ลาออกจากกองทุนโดยไม่ได้ลาออกจากงาน กรณีจะไม่ได้รับการยกเว้นภาษี
  2. ลาออกจากกองทุนและลาออกงาน ถ้าอายุงานไม่ถึง 5 ปีจะไม่ได้รับการยกเว้นภาษี ถ้าอายุงานเกิน 5 ปี ยกเว้นภาษีจากเงินได้ให้ครึ่งหนึ่ง เงินได้ส่วนที่เหลือสามารถใช้สิทธิแยกยื่นภาษีเงินได้โดยใช้ใบแนบ ภงด.91 ได้
  3. เกษียณอายุ ได้รับการยกเว้นภาษีทั้งจำนวน แต่ต้องเป็นไปตามเงื่อนไขคือ เป็นสมาชิกกองทุนไม่น้อยกว่า 5 ปี อายุไม่น้อยกว่า 55 ปีและเลิกจ้างเพราะเกษียนอายุ

อ่านบทความลาออกจากกองทุนเพิ่มเติม

เพิ่มวงเงินค่าลดหย่อนภาษี RMF-LTF เป็น 700,000

กฎกระทรวง

ฉบับที่ 267 (พ.ศ. 2551)

ออกตามความในประมวลรัษฎากร

ว่าด้วยการยกเว้นรัษฎากร

-----------------------------

อาศัย อำนาจตามความในมาตรา 4 แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 20) พ.ศ. 2513 และมาตรา 42 (17) แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 10) พ.ศ. 2496 อันเป็นกฎหมายที่มีบทบัญญัติบางประการเกี่ยวกับการจำกัดสิทธิและเสรีภาพของ บุคคล ซึ่งมาตรา 29 ประกอบกับมาตรา 33 และมาตรา 41 ของรัฐธรรมนูญแห่งราชอาณาจักรไทย บัญญัติให้กระทำได้โดยอาศัยอำนาจตามบทบัญญัติแห่งกฎหมาย รัฐมนตรีว่าการกระทรวงการคลังออกกฎกระทรวงไว้ ดังต่อไปนี้

ข้อ 1 ให้เพิ่มความต่อไปนี้เป็นวรรคสี่ของ ( 55 ) ของข้อ 2 แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 266 (พ.ศ. 2551) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร

“ในปีภาษี 2551 หากผู้มีเงินได้มีการซื้อหน่วยลงทุนระหว่างวันที่ 1 ตุลาคม พ.ศ. 2551 ถึงวันที่ 31 ธันวาคม พ.ศ. 2551 ให้เงินได้ตามวรรคหนึ่งเท่ากับส่วนที่ไม่เกินเจ็ดแสนบาท แต่ไม่เกินร้อยละสิบห้าของเงินได้พึงประเมิน และในกรณีที่ผู้มีเงินได้ดังกล่าวได้จ่ายเงินสะสมตามวรรคสองด้วย เมื่อรวมเงินได้กับเงินสะสมแล้วต้องไม่เกินเจ็ดแสนบาท ทั้งนี้ เงินได้ที่ได้รับยกเว้นดังกล่าว ให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด และให้นำความในวรรคสามมาใช้บังคับด้วย”

ข้อ 2 ให้เพิ่มความต่อไปนี้เป็นวรรคสี่ของ ( 66 ) ของข้อ 2 แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 266 (พ.ศ. 2551) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร

“ในปีภาษี 2551 หากผู้มีเงินได้มีการซื้อหน่วยลงทุนในกองทุนรวมหุ้นระยะยาวระหว่างวันที่ 1 ตุลาคม พ.ศ. 2551 ถึงวันที่ 31 ธันวาคม พ.ศ. 2551 ให้เงินได้ตามวรรคหนึ่งเท่ากับส่วนที่ไม่เกินเจ็ดแสนบาท แต่ไม่เกินร้อยละสิบห้าของเงินได้พึงประเมิน ทั้งนี้ เงินได้ที่ได้รับยกเว้นและการถือหน่วยลงทุนดังกล่าว ให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด และให้นำความในวรรคสามมาใช้บังคับด้วย”

ให้ไว้ ณ วันที่ 21 พฤศจิกายน พ.ศ. 2551

สุชาติ ธาดาดำรงเวช
(นายสุชาติ ธาดาธำรงเวช)
รัฐมนตรีว่าการกระทรวงการคลัง

--------------------------------------------------------------------------------------------------------------------

หมายเหตุ:- เหตุผลในการประกาศใช้กฎกระทรวงฉบับนี้ คือ เนื่องจากรัฐบาลมีนโยบายส่งเสริมให้มีการลงทุนผ่านกองทุนรวมเพื่อการเลี้ยง ชีพและกองทุนรวมหุ้นระยะยาวเพิ่มมากขึ้น เพื่อเป็นการสนับสนุนการลงทุนในตลาดทุนภายในประเทศอันจะทำให้เศรษฐกิจขยาย ตัวเพิ่มขึ้น และป้องกันไม่ให้ตลาดทุนภายในประเทศได้รับผลกระทบจากวิกฤตการณ์ทางการเงิน ที่เกิดขึ้นในปัจจุบัน สมควรเพิ่มวงเงินที่ได้รับยกเว้นภาษีเงินได้ สำหรับเงินค่าซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพและกองทุนรวมหุ้น ระยะยาวตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์กรณีที่ได้มีการลงทุนใน กองทุนทั้งสองดังกล่าวในระหว่างวันที่ 1 ตุลาคม พ.ศ. 2551 ถึงวันที่ 31 ธันวาคม พ.ศ. 2551 จึงจำเป็นต้องออกกฎกระทรวงนี้

(ร.จ.ฉบับกฤษฎีกา เล่ม 125 ตอนที่ 130 ก วันที่ 16 ธันวาคม 2551)

งวดการตัดเงินเดือนและโอที

ปัญหาในการจัดทำเงินเดือนและค่าแรง เรื่องสำคัญที่ควรนำมาพิจารณาคือ งวดการตัดเงินเดือน-ค่าแรง และงวดการตัดค่าล่วงเวลา (โอที) เพราะมีผลต่อการจัดทำเงินเดือนค่อนข้างมากและเพื่อลดความยุ่งยากในการจัดทำลง ซึ่งเกี่ยวพันกับการบันทึกบัญชีด้วย

ตามปกติเงินเดือนมักจะออกในวันสิ้นเดือน ตอนที่ผมเข้าทำงานบริษัทใหม่ในเดือนแรก ก็มักจะพบว่าได้เงินเดือนไม่ครบทั้งๆ ที่เราเข้าทำงานในวันที่ 1 ของเดือน สมมติว่าเงินเดือน 30,000 บาทนะครับ พอไปกดเงินอาจจะได้มาเพียง 20,000 บาท ถ้าเค้าให้ Siip มาด้วยก็จะพบว่า วันทำงานมีเพียง 20 วันเท่านั้น ทั้งนี้เนื่องมาจากบริษัทตัดยอดเงินถึงวันที่ 20 เท่านั้น เคยสงสัยบ้างไหม๊ครับว่า ทำไมต้องตัดวันที่ 20 แล้วทำไมต้องใช้เวลาในการจัดทำค่อนข้างนานถึง 10 วัน บัญชีทำไมถึงทำงานได้ช้าจังนะ

พอต้องมาดูแลการคิดเงินเดือนให้พนักงานถึงได้รู้ว่า ที่จริงมันมีขั้นตอนในการทำงานอยู่ บางทีก็ไม่ได้ช้าที่แผนกบัญชีนะครับ ส่วนใหญ่แล้วน่าจะช้ามาจากหน่วยงานอื่น (แผนกบุคคล) ส่งรายงานให้แผนกบัญชีค่อนข้างช้า ผมเองเคยเข้าไปตรวจสอบแล้วพบว่า ทางบุคคลทำรายงานเสร็จเรียบร้อยแล้วพร้อมส่งบัญชี แต่รอเอกสารการเขียนใบลาหยุด ลาป่วย คำขอโอที หรือเอกสารอยู่ระหว่างรอผู้มีอำนาจเซ็นต์อนุมัติอยู่ ก็เลยทำให้ไม่สามารถส่งรายงานได้ ต้องคอยตามทวง

เราลองมาดูกันนะครับว่าเวลา 10 วันในการจัดทำเงินเดือนและค่าแรง ใช้ไปในเรื่องใดบ้าง

  • ในส่วนของ 10 วันจะตรงกับวันหยุดวันอาทิตย์ประมาณ 2 วัน
  • ทางบุคคลขอเวลาในการจัดทำ 3 วัน (ประมวล,คีย์ใบขอโอที,ใบลาหยุดต่างๆ)
  • ทางบัญชีขอเวลาในการจัดทำ 3 วัน (คีย์ขอมูล,ประมวลผล,ตรวจสอบ,ทำเช็คค่าแรงพร้อมเสนอเซ็นต์)
  • นำแผ่นส่งให้ธนาคารพร้อมเช็ค 1 วันและอีก 1 วันเป็นวันเงินเดือนออก

บริษัทที่ผมเคยทำงานด้วยมีพนักงานประมาณ 500 คน ตัดค่าจ้างทุกวันที่ 23 ของเดือนทำให้เหลือเวลาทำงานอยู่เพียง 7 วัน ในจำนวน 7 วันจะตรงกับวันหยุด 1 วัน ทางบุคคลขอ 2 วัน บัญชีขอ 2 วัน ส่งแผ่นให้ธนาคารพร้อมเช็คอีก 1 วัน (ต้องส่งแผ่นก่อนวันเงินเดือนออกอย่างน้อย 1 วันและส่งไม่เกินเที่ยง) และอีก 1 วันเป็นวันเงินเดือนออก ลองมาดูตัวอย่างกันนะครับ ผมยกตัวอย่างของเดือนธันวาคม นะครับ

  • งวดการจ่ายวันที่ 30 ธค. ตัดค่าจ้างวันที่ 23 ทางบุคคลขอ 2 วันคือวันที่ 24 และ 25 ในการรวบรวมข้อมูล ดังนั้นบุคคลต้องส่งรายงานให้บัญชีในวันที่ 26 ไม่เกิน 9.00 น.
  • ทางบัญชีใช้เวลาในการประมวลผล 2 วันคือวันที่ 26 และ 27 (วันเสาร์ทำงาน) เมื่อเสร็จเรียบร้อยแล้วต้องทำเช็คไปส่งธนาคารในวันที่ 28 (ตรงกับวันอาทิตย์) ก็เลยต้องเลื่อนไปส่งวันที่ 29 ไม่เกินเที่ยงพร้อมรายงาน แผ่น Disk และเช็คค่าแรง
  • วัันที่ 30 เป็นวันเงินเดือนออก (ที่จริงต้องออกในวันที่ 31 แต่เนื่องจากตรงกับวันหยุดเลยเลื่ยนเข้ามา)

จากตัวอย่างข้างต้น ผมได้จัดทำตารางการจ่ายค่าจ้างขึ้นมา เพื่อกำหนดเวลาให้แต่ละหน่วยงานจัดส่งรายงานภายในกำหนดเวลา อย่างเช่น การเขียนใบคำขอโอที ควรเขียนและส่งก่อนทำโอที ไม่ใช่มาเขียนในตอนเช้า หรือ บางทีลางาน ตอนเช้า่มาทำงานก็ควรเขียนในทันที ไม่ใช่ 2-3 วันมาเขียน ซึ่งก็จะทำให้การสรุปข้อมูลทำได้ช้า ยิ่งถ้าเป็นบริษัทที่มีพนักงานจำนวนมาก

ข้อดีในการจัดทำตารางการตัดค่าจ้างอีกอย่างก็คือ ทำให้พนักงานเข้าใจว่าเวลาที่ใช้ในการจัดทำ 7-10 วันนะที่จริงก็ไม่ถือว่าใช้เวลามากเกินไป โดยเฉพาะถ้าเป็นโรงงานที่มีคนงานจำนวนมาก ตารางการตัดค่าจ้างและโอที ผมเห็นทางบุคคลเอาไปติดไว้ที่บอร์ด และเห็นพนักงานมาจดด้วยว่า งวดนี้มีค่าจ้างกี่วัน ตัดโอทีวันไหน

ปัจจุบันงานรับทำเงินเดือน ผมก็เอาตารางการตัดค่าจ้างและโอทีมาทำให้ลูกค้า ในช่องของรายงานที่ส่งให้บัญชี ผมก็ลงเป็นส่งรายงานให้ Outsorce แทน ในเดือนแรกๆ การส่งรายงานก็ไม่เป็นไปตามนั้นแต่หลังจากนั้นไม่เกิน 2-3 เดือน ผมก็เห็นลูกค้าผม ส่งรายงานได้ตามกำหนดเวลาตามที่เราตกลงกันไว้ (ตอนแรกก็นึกว่าจะไม่สนใจดูกันซะอีก)

ประเภทเงินได้บุคคลธรรมดา

ในการเสียภาษีจะต้องคำนวณภาษีอย่างไร?

เนื่อง จากผู้มีเงินได้ประกอบอาชีพแตกต่างกัน มีความยากง่ายหรือต้นทุนที่แตกต่างกัน เพื่อความ เป็นธรรม ในกฎหมายจึงได้แบ่งลักษณะเงินได้(พึงประเมิน) ออกเป็นกลุ่มๆ ตามความเหมาะสมเพื่อกำหนด วิธีคำนวณภาษีให้เกิดความเป็นธรรมมากที่สุด ดังนี้
1. เงินได้ประเภทที่ 1

ได้แก่ เงินได้เนื่องจากการจ้างแรงงาน ไม่ว่าจะเป็น
- เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ
- เงินค่าเช่าบ้านที่ได้รับจากนายจ้าง
- เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้าน ซึ่งนายจ้างให้อยู่โดยไม่เสียค่าเช่า
- เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ
- เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน เช่น มูลค่าของการได้รับประทานอาหาร เป็นต้น

2. เงินได้ประเภทที่ 2 ได้แก่ เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้ ไม่ว่าจะเป็น
- ค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด
- เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส
- เงินค่าเช่าบ้านที่ได้รับเนื่องจากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้
- เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้าน ที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า
- เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระ
- เงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือ จากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงาน หรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว
3. เงินได้ประเภทที่ 3

ได้แก่ ค่าแห่งกู๊ดวิลล์ ค่า แห่งลิขสิทธิ์หรือสิทธิอย่างอื่น เงินปี หรือเงินได้ที่มีลักษณะ เป็นเงินรายปีอันได้มาจากพินัยกรรม นิติกรรมอย่างอื่น หรือคำพิพากษาของศาล

4. เงินได้ประเภทที่ 4 ได้แก่ ดอกเบี้ย เงินปันผล เงินส่วนแบ่งกำไร   เงินลดทุน เงินเพิ่มทุน ผลประโยชน์ที่ได้จากการโอนหุ้น ฯลฯ เป็นต้น
(ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืม ไม่ว่าจะมี หลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหัก ภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอน กับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัท หรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น เป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลัก ประกันหรือไม่ก็ตาม
(ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือ ประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล กองทุนรวม หรือสถาบันการเงินที่มีกฎหมายไทยให้จัดตั้งขึ้นโดยเฉพาะสำหรับให้กู้ยืมเงิน ฯลฯ
(ค) เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน
(จ) เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือรับช่วงกันไว้รวมกัน
(ฉ) ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลควบเข้ากันหรือ รับช่วงกันหรือ เลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน
(ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วนหรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือ ตราสารแสดงสิทธิในหนี้ ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออก ทั้งนี้เฉพาะซึ่งตีราคา เป็นเงินได้เกินกว่าที่ลงทุน

เงิน ได้ประเภทที่ 4 ในหลาย ๆ กรณี กฎหมายให้สิทธิที่จะเลือกเสียภาษีโดยวิธีหักภาษี ณ ที่จ่าย แทนการนำไปรวมคำนวณกับเงินได้อื่นตามหลักทั่วไป ซึ่งจะทำให้ผู้มีเงินได้ที่ต้องเสียภาษีตามบัญชีอัตราภาษี ในอัตราที่สูงกว่าอัตราภาษี หัก ณ ที่จ่าย สามารถประหยัดภาษีได้

5. เงินได้ประเภทที่ 5 เงินได้จากการให้เช่าทรัพย์สิน เงินหรือประโยชน์อย่างอื่น ที่ได้เนื่องจาก
- การให้เช่าทรัพย์สิน
- การผิดสัญญาเช่าซื้อทรัพย์สิน
- การผิดสัญญาซื้อขายเงินผ่อนซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว


6. เงินได้ประเภทที่ 6
ได้แก่ เงินได้จากวิชาชีพอิสระ คือวิชากฎหมาย การประกอบโรคศิลป วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม หรือวิชาชีพอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้

7. เงินได้ประเภทที่ 7
ได้แก่ เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระ ในส่วนสำคัญนอกจากเครื่องมือ

8. เงินได้ประเภทที่ 8
ได้แก่ เงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง การขายอสังหาริมทรัพย์ หรือการอื่นนอกจากที่ระบุไว้ในประเภทที่ 1 ถึงประเภทที่ 7 แล้ว

ที่มา..กรมสรรพากร

ผู้มีเงินได้(บุคคลธรรมดา)มีสิทธิหักลดหย่อนอะไรได้บ้าง

การหักลดหย่อน หมาย ถึง รายการต่างๆ ที่กฎหมายได้กำหนดให้หักได้เพิ่มขึ้นหลังจากได้หักค่าใช้จ่ายแล้ว เพื่อเป็นการบรรเทาภาระภาษีให้แก่ผู้เสียภาษีก่อนนำเงินได้ที่เหลือซึ่ง เรียกว่าเงินได้สุทธิไปคำนวณภาษีตามบัญชีอัตราภาษีเงินได้บุคคลธรรมดา รายการหักลดหย่อนกรณีต่าง ๆ มีดังต่อไปนี้

1. การหักลดหย่อนในกรณีทั่วไป

1.1 ผู้มีเงินได้ 30,000 บาท (ไม่ว่าจะอยู่ในประเทศไทยถึง 180 วัน หรือไม่ก็ตาม)

1.2 สามีหรือภริยาของผู้มีเงินได้ 30,000 บาท
(1) สามีหรือภริยาของผู้มีเงินได้ที่มีสิทธิหักลดหย่อน จะต้องเป็นสามีหรือภริยาชอบด้วยกฎหมาย การสมรส ไม่ครบปีภาษีก็มีสิทธิหักลดหย่อนได้ เช่น จดทะเบียนสมรสระหว่างปีภาษี หรือตายในระหว่างปีภาษี ก็มีสิทธิหักลดหย่อนได้ 30,000 บาท
(2) สามีหรือภริยาของผู้มีเงินได้ที่จะนำมาหักลดหย่อนจะต้องไม่มีเงินได้พึง ประเมินหรือมีแต่ไม่ได้แยกคำนวณภาษี ตัวอย่าง สามีภริยาแต่งงานครบปีภาษีและต่างฝ่ายต่างมีเงินได้ประเภทที่ 1 กรณีดังกล่าว ภริยาสามารถแยกคำนวณภาษีต่างหากจากสามีได้โดยชอบ ทั้งสามีภริยาจึงไม่มีสิทธินำคู่สมรสมาหักลดหย่อนได้ แต่หากภริยามีเงินได้ประเภทอื่น (2-8) ให้สามีนำเงินได้ของภริยามารวมคำนวณและมีสิทธินำคู่สมรสมาหัก ลดหย่อนได้

1.3 การหักลดหย่อนบุตร ให้หักสำหรับบุตรชอบด้วยกฎหมาย หรือบุตรบุญธรรมของผู้มี เงินได้ รวมทั้งบุตรชอบด้วยกฎหมายของสามีหรือภริยาของผู้มีเงินได้ด้วย

โดยมีเงื่อนไขว่าบุตรที่เกิด ก่อนหรือ ในพ.ศ.2522 หรือที่ได้รับเป็นบุตรบุญธรรม ก่อน พ.ศ. 2522 คนละ 15,000 บาท บุตรที่เกิด หลัง พ.ศ.2522 หรือที่ได้รับเป็นบุตรบุญธรรมในหรือหลัง พ.ศ. 2522 คนละ 15,000 บาท แต่รวมกันต้องไม่เกิน 3 คน
การ นับจำนวนบุตรให้นับเฉพาะ บุตรที่มีชีวิตอยู่ตามลำดับอายุสูงสุดของบุตร โดยให้นับรวมทั้งบุตร ที่ไม่อยู่ในเกณฑ์ได้รับการหักลดหย่อนด้วย
การหักลดหย่อนสำหรับบุตร ให้หักได้เฉพาะบุตรซึ่งมีอายุไม่เกิน 25 ปี และยังศึกษาอยู่ ในมหาวิทยาลัยหรือชั้นอุดมศึกษาเฉพาะภายในประเทศให้ลดหย่อนเพื่อการศึกษาได้อีกคนละ 2,000 บาท หรือเป็น ผู้เยาว์ หรือศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถอันอยู่ในความ อุปการะเลี้ยงดู แต่มิให้ หักลดหย่อนสำหรับบุตรดังกล่าวที่มีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้ว ตั้งแต่ 15,000 บาทขึ้นไป โดยเงินได้ ดังกล่าวต้องไม่ใช่เงินได้ที่ได้รับยกเว้นตามมาตรา 42 ให้ไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้
การหักลดหย่อนสำหรับบุตรดังกล่าว ให้หักได้ ตลอดปีภาษี ไม่ว่ากรณีจะหักได้นั้นจะมีอยู่ตลอดปีภาษีหรือไม่ และในกรณีบุตรบุญธรรมนั้นให้หักลดหย่อนในฐานะบุตรบุญธรรมได้ในฐานะเดียว

1.4 เบี้ยประกันภัย ที่ผู้มีเงินได้จ่ายไปในปีภาษี สำหรับการประกันชีวิตของผู้มีเงินได้ตามจำนวนที่จ่ายจริง โดยส่วนแรกหักได้ 10,000 บาท ส่วนที่เกิน 10,000 บาท หักได้ไม่เกินเงินได้หลังจากหักค่าใช้จ่าย แต่ไม่เกิน 90,000 บาท ทั้งนี้ เฉพาะในกรณีที่กรมธรรม์ประกันชีวิตมีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป และการประกันชีวิตนั้นได้เอาประกันไว้กับผู้รับประกันภัยที่ประกอบกิจการประกันชีวิตในราชอาณาจักร
ในกรณีสามีหรือภริยาของผู้มีเงินได้มีการประกันชีวิตและความเป็นสามีภริยา ได้มีอยู่ตลอดปีภาษีให้หักลดหย่อนได้ด้วยสำหรับเบี้ยประกันที่จ่ายสำหรับการ ประกันชีวิตของสามีหรือภริยานั้นตามเกณฑ์ข้างต้น
การฝากเงินออมสินประเภทสงเคราะห์ชีวิตและครอบครัว ก็อยู่ในข่ายที่จะขอหักลดหย่อนตามเกณฑ์นี้ได้ด้วย

1.5 เงินสะสม ที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพ หักลดหย่อนได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 10,000 บาท ส่วนที่เกิน 10,000 บาท แต่ไม่เกิน 490,000 บาท เป็นเงินที่ได้รับยกเว้นภาษี โดยนำจำนวนเงินส่วนที่เกินดังกล่าวหักจากเงินได้พึงประเมิน ก่อนหักค่าใช้จ่ายตามจำนวนที่จ่ายจริงแต่ไม่เกิน 490,000 บาท
ค่าซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ หักได้ไม่เกินร้อยละ 15 ของเงินได้ และเมื่อรวมกับเงินสะสมกองทุนสำรองเลี้ยงชีพและกองทุน กบข. (ถ้ามี) แล้วไม่เกิน 500,000 บาท โดยต้องจ่ายเป็นค่าซื้อ หน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ที่จะได้รับยกเว้นไม่ต้องรวม คำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดา ทั้งนี้ ต้องเป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไข ที่อธิบดีกรมสรรพากรกำหนด
ค่าซื้อหน่วยลงทุนในกองทุนรวมหุ้นระยะยาว ในอัตราไม่เกินร้อยละ 15 ของเงินได้เฉพาะส่วนที่ไม่เกิน 500,000 บาท

1.6 ดอกเบี้ยเงินกู้ยืม จากการกู้ยืมเงินเพื่อซื้อ เช่าซื้อ หรือสร้างอาคารอยู่อาศัย โดยจำนองอาคารที่ซื้อหรือสร้างเป็นประกันการกู้ยืมนั้น ตามจำนวนเงินที่ได้จ่ายไปจริงแต่ไม่เกิน 100,000 บาท ทั้งนี้ เฉพาะดอกเบี้ยเงินกู้ยืมที่ได้จ่ายตั้งแต่ 1 มกราคม พ.ศ.2550 เป็นต้นไป โดยต้องเป็นไปตามหลักเกณฑ์ และวิธีการดังนี้


(1) เป็นดอกเบี้ยเงินกู้ยืม สำหรับการกู้ยืมจากผู้ประกอบกิจการในราชอาณาจักรเฉพาะที่กำหนดไว้ ได้แก่ ธนาคาร บริษัทตามกฎหมายว่าด้วยการประกอบธุรกิจเงินทุน ธุรกิจหลักทรัพย์ และธุรกิจเครดิตฟองซิเอร์ บริษัทประกันชีวิต สหกรณ์ นายจ้างซึ่งมีระเบียบเกี่ยวกับเงินกองทุนที่จัดสรรไว้เพื่อสวัสดิการแก่ ลูกจ้าง บรรษัทตลาดรองสินเชื่อที่อยู่อาศัยตามกฎหมายว่าด้วยบรรษัทตลาดรองสินเชื่อ ที่อยู่อาศัย กองทุนรวมอสังหาริมทรัพย์เพื่อแก้ไขปัญหาในระบบสถาบันการเงินที่จัดตั้งขึ้น ตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ กองทุนรวมเพื่อแก้ไขปัญหาในระบบสถาบันการเงินที่จัดตั้งขึ้นตามกฎหมายว่า ด้วยหลักทรัพย์และตลาดหลักทรัพย์ นิติบุคคลเฉพาะกิจที่จัดตั้งขึ้นเพื่อแปลงสินทรัพย์เป็นหลักทรัพย์ที่เขารับ ช่วงสิทธิ์เป็นเจ้าหนี้เงินกู้แทนกองทุนรวมดังกล่าว กองทุนบำเหน็จบำนาญข้าราชการตามกฎหมาย ว่าด้วยบำเหน็จบำนาญข้าราชการ

(2) เป็นดอกเบี้ยเงินกู้ยืมตามสัญญากู้ยืมเงินเพื่อซื้อ เช่าซื้ออาคารพร้อมที่ดิน หรือห้องชุดในอาคารชุด หรือเพื่อสร้างอาคารใช้อยู่อาศัยบนที่ดินของตนเองหรือบนที่ดินที่ตนเองมี สิทธิครอบครอง

(3) ต้องจำนองอาคารหรือห้องชุดในอาคารชุด หรืออาคารพร้อมที่ดิน เป็นประกันการกู้ยืมเงินนั้น โดยมีระยะเวลาจำนองตามระยะเวลาการกู้ยืม

(4) ต้องใช้อาคารหรือห้องชุดในอาคารชุดตาม(3)นั้นเป็นที่อยู่อาศัยในปีที่ได้รับ ยกเว้นภาษี แต่ไม่รวมถึงกรณีลูกจ้าง ซึ่งถูกนายจ้างสั่งให้ไปปฏิบัติงานของนายจ้าง ณ ต่างถิ่นเป็นประจำหรือกรณีอาคารหรือห้องชุดดังกล่าวเกิดอัคคีภัย ภัยธรรมชาติ หรือภัยอันเกิดจากเหตุอื่น ทั้งนี้ เฉพาะที่มิใช่ความผิดของผู้มีเงินได้จนไม่อาจใช้อาคารหรือห้องชุดนั้นอยู่ อาศัยได้

(5) กรณีผู้มีเงินได้มีอาคารหรือห้องชุดในอาคารชุดตาม (3) เป็นที่อยู่อาศัยในปีที่ขอหักลดหย่อนเกินกว่า 1 แห่ง ให้หักลดหย่อนได้ทุกแห่ง สำหรับอาคารหรือห้องชุดในอาคารชุดตาม (3)

(6) ให้หักลดหย่อนได้ตลอดปีภาษี ไม่ว่ากรณีที่จะหักลดหย่อนได้นั้นจะมีอยู่ตลอดปีภาษีหรือไม่

(7) กรณีผู้มีเงินได้หลายคนร่วมกันกู้ยืม ให้หักลดหย่อนได้ทุกคนโดยเฉลี่ยค่าลดหย่อนตามส่วนจำนวนผู้มีเงินได้ แต่รวมกันต้องไม่เกินจำนวนที่จ่ายจริง และไม่เกิน 100,000 บาท

(8) กรณีสามีภริยาร่วมกันกู้ยืมโดยสามีหรือภริยามีเงินได้ฝ่ายเดียวให้หักลด หย่อนสำหรับผู้มีเงินได้เต็มจำนวนตามที่จ่ายจริง แต่ไม่เกิน 100,000 บาท

(9) กรณีผู้มีเงินได้ซึ่งมีสิทธิหักลดหย่อนอยู่ก่อนแล้ว ต่อมาได้สมรสกัน ให้ยังคงหักลดหย่อนได้ดังนี้
(ก) ถ้าความเป็นสามีภริยา มิได้มีอยู่ตลอดปีภาษีที่ขอหักลดหย่อน ให้ต่างฝ่ายต่างหักลดหย่อนได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาท
(ข) ถ้าความเป็นสามีภริยาได้ มีอยู่ตลอดปีภาษีที่ขอหักลดหย่อน และสามีภริยายื่นรายการโดยรวมคำนวณภาษี ให้หักลดหย่อนรวมกันตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาท
(ค) ถ้าความเป็นสามีภริยาได้ มีอยู่ตลอดปีภาษีที่ ขอหักลดหย่อน และภริยายื่นรายการโดยแยกคำนวณภาษี ให้สามีและภริยาต่างฝ่ายต่างหักลดหย่อนได้กึ่งหนึ่ของจำนวนที่จ่ายจริง แต่รวมกันไม่เกิน 100,000 บาท

(10) กรณีมีการแปลงหนี้ใหม่ด้วยการเปลี่ยนตัวเจ้าหนี้เงินกู้ยืมระหว่างผู้ให้กู้ ตาม (1) ให้ยังคงหักลดหย่อนได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาท
ดอกเบี้ยเงินกู้ยืมดังกล่าวข้างต้น ให้หมายความรวมถึง ดอกเบี้ยเงินกู้ยืมเพื่อชำระหนี้เงินกู้ยืมเพื่อซื้อ เช่าซื้อ หรือสร้างอาคารอยู่อาศัย หรือห้องชุดด้วย ทั้งนี้ เฉพาะดอกเบี้ยสำหรับเงินกู้ยืมเพื่อชำระหนี้ส่วนที่ไม่เกินกว่าหนี้ที่ค้าง ชำระนั้น
ผู้มีเงินได้ต้องมีหนังสือรับรองตามแบบที่อธิบดีกำหนด จากผู้ให้ให้กู้ยืม เพื่อเป็นหลักฐานว่าได้มีการจ่ายดอกเบี้ยสำหรับการกู้ยืมเงินเพื่อดำเนินการ ดังกล่าวนั้นด้วย


1.7 เงินสมทบ ที่ผู้ประกันตนจ่ายเข้ากองทุนประกันสังคม ตามกฎหมายว่าด้วยการ ประกันสังคมตามจำนวนที่จ่ายจริง ในกรณีสามีหรือภริยาของผู้มีเงินได้ ซึ่งเป็นผู้ประกันตนจ่ายเงินสมทบเข้ากองทุนประกันสังคม ข้างต้นและความเป็นสามีภริยาได้มีอยู่ตลอดปีภาษี ให้หักลดหย่อนได้ด้วย สำหรับเงินสมทบของสามีหรือภริยาที่จ่ายเข้ากองทุนประกันสังคมดังกล่าวตาม เกณฑ์ข้างต้น

1.8 ค่าลดหย่อนบิดามารดา กรณีผู้มีเงินได้และคู่สมรสที่มีเงินได้รวมคำนวณภาษี หรือคู่สมรสไม่มีเงินได้ อุปการะเลี้ยงดูบิดามารดาที่มีอายุ 60 ปีขึ้นไป ซึ่ง มีรายได้ไม่เพียงพอต่อการเลี้ยงชีพ ผู้มีเงินได้และ คู่สมรสมีสิทธิหักลดหย่อนค่าอุปการะเลี้ยงดูบิดามารดาได้คนละ 30,000 บาท ทั้งนี้ บิดาหรือมารดาของผู้มีเงินได้หรือคู่สมรส จะต้องออกหนังสือรับรองว่าบุตรคนใดคนหนึ่งเป็นผู้อุปการะเลี้ยงดูเพียงคนเดียว

1.9 เงินสนับสนุนเพื่อการศึกษา ได้แก่ เงินที่จ่ายเป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษา มี สิทธิหักลดหย่อนได้ 2 เท่าของจำนวนเงินที่ได้จ่ายไปจริง แต่ไม่เกินร้อยละ 10 ของเงินคงเหลือหลังจากหักค่าใช้จ่ายและค่าลดหย่อนอื่น ๆ แล้ว

1.10 เงินบริจาค เมื่อหักลดหย่อนต่าง ๆ หมดแล้ว เหลือเท่าใดให้หักลดหย่อนได้อีกสำหรับ เงินบริจาค เงิน บริจาคที่หักค่าลดหย่อนได้นั้นผู้มีเงินได้ต้องบริจาคเป็นเงินให้แก่การกุศล สาธารณะ โดยหักได้ เท่าจำนวนเงินที่จ่ายจริงแต่ต้องไม่เกินร้อยละ 10 ของเงินได้หลังจากหักค่าใช้จ่ายและหักค่าลดหย่อนต่าง ๆ ข้างต้นแล้ว

การบริจาค ได้แก่
(1) การบริจาคเงินให้แก่วัดวาอาราม สภากาชาดไทย สถานพยาบาล และสถานศึกษาของทางราชการ หรือองค์การของรัฐบาล สถานศึกษาเอกชน สถานสาธารณกุศล และกองทุนสวัสดิการภายในส่วนราชการ (ต้องเป็นองค์การสถานสาธารณกุศลตามที่รัฐมนตรีประกาศกำหนดในราชกิจจานุเบกษา)
(2) การบริจาคเงินให้แก่คณะกรรมการอำนวยการจัดสร้างสวนสาธารณะเพื่อเฉลิมพระ เกียรติสมเด็จพระศรีนครินทราบรมราชชนนี เนื่องในวโรกาสพระชนมายุครบ 80 พรรษา
(3) การบริจาคเงินให้แก่สำนักงานปลัดสำนักนายกรัฐมนตรีในโครงการปลูกป่าเทิดพระเกียรติเฉลิมฉลองพระชนมายุครบ 90 พรรษา
(4) การบริจาคเงินให้แก่กองทัพอากาศในโครงการก่อสร้างพระมหาธาตุเจดีย์นภพลภูมิสิริฯ
(5) การบริจาคเงินให้แก่กองทุนเพื่อโครงการอาหารกลางวันในโรงเรียนประถมศึกษา
(6) การบริจาคเงินให้แก่กองทุนปลูกป่าถาวรเฉลิมพระเกียรติพระบาทสมเด็จพระเจ้าอยู่หัว เนื่องในวโรกาสทรงครองราชย์ปีที่ 50
(7) การบริจาคเงินให้แก่โครงการอาคารเฉลิมพระเกียรติพระบาทสมเด็จพระเจ้าอยู่หัว เนื่องในวโรกาสทรงครองสิริราชย์สมบัติครบ 50 ปี ณ มหาวิทยาลัยเทคโนโลยีสุรนารี จังหวัดนครราชสีมา
(8) การบริจาคเงินให้แก่โครงการสืบสานพระราชปณิธาน “กาญจนาภิเษก”
(9) การบริจาคเงินให้แก่โครงการร้อยใจช่วยเยาวชนไทยในภาวะวิกฤต
(10) การบริจาคเงินให้แก่โครงการโพธิ์ทองของชาวไทย
(11) การบริจาคเงินให้แก่โครงการปลูกป่าชายเลนถาวรเฉลิมพระเกียรติสมเด็จพระนาง เจ้าสิริกิติ์ พระบรมราชินีนาถในวโรกาสทรงพระชนม์มายุ 72 พรรษา
(12) การบริจาคเงินให้แก่ส่วนราชการที่จัดขึ้นตามระเบียบสำนักนายกรัฐมนตรี
(13) การบริจาคเงินให้แก่กองทุนฟื้นฟูสมรรถภาพคนพิการ กองทุนส่งเสริมการจัดสวัสดิการสังคม กองทุนคุ้มครองเด็ก และกองทุนพัฒนากีฬาแห่งชาติ
(14) การบริจารเงินเพื่อการกีฬา ให้แก่การกีฬาแห่งประเทศไทยเพื่อส่งเสริมการกีฬา คณะกรรมการกีฬาจังหวัดที่จัดตั้งขึ้นตามกฎหมายว่าด้วยการกีฬาแห่งประเทศไทย เพื่อส่งเสริมกีฬาในจังหวัด สำนักงานพัฒนาการกีฬาและนันทนาการเพื่อการจัดการแข่งขันกีฬานักเรียน หรือสมาคมกีฬาสมัครเล่น
(15) การบริจาคเงินให้แก่ส่วนราชการ เพื่อช่วยเหลือผู้ประสบอุทกภัย วาตภัย อัคคีภัย หรือภัยธรรมาชาติอื่น
(16) การบริจาคเงินให้แก่ส่วนราชการหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเพื่อช่วยเหลือผู้ได้รับความเสียหายจากธรณีพิบัติภัย เมื่อวันที่ 26 ธันวาคม พ.ศ.2547 ในพื้นที่จังหวัดกระบี่ ตรัง พังงา ภูเก็ต ระนอง และสตูล

2. การหักลดหย่อนในกรณีสามีภริยาต่างฝ่ายต่างมีเงินได้ ถ้า ความเป็นสามีภริยาได้มีอยู่ตลอดปีภาษี การหักลดหย่อนผู้มีเงินได้และสามีหรือภริยาของผู้มีเงินได้ให้หักลดหย่อนรวม กันได้ 60,000 บาท แต่ถ้าความเป็นสามีหรือภริยามิได้มีอยู่ตลอดปีภาษี หรือภริยาแยกคำนวณเงินได้พึงประเมินประเภทที่ 1 ต่างหากจากสามี ให้ต่างฝ่ายต่างหักลดหย่อนได้ 30,000 บาท และสำหรับการหักลดหย่อนบุตรและค่าลดหย่อนดอกเบี้ยเงินกู้อื่น ๆ ให้ต่างฝ่ายต่างหักได้กึ่งหนึ่งตามเกณฑ์ที่กำหนดไว้ในแต่ละกรณีเฉพาะในปี ภาษีนั้น

3. การหักลดหย่อนในกรณีผู้มีเงินได้มิได้เป็นผู้อยู่ในประเทศไทย การหักลดหย่อนผู้มีเงินได้และสามีหรือภริยาของผู้มีเงินได้ บุตร และการศึกษาของบุตรของผู้มีเงินได้

4. การหักลดหย่อนในกรณีผู้มีเงินได้ถึงแก่ความตายในระหว่างปีภาษี ให้หักลดหย่อนได้เสมือนผู้ตายมีชีวิตอยู่ตลอดปีภาษีที่ผู้นั้นถึงแก่ความตาย

5. การหักลดหย่อนในกรณีผู้มีเงินได้เป็นกองมรดกที่ยังไม่ได้แบ่ง ให้หักลดหย่อนสำหรับผู้มีเงินได้30,000 บาท

6. การหักลดหย่อนในกรณีผู้มีเงินได้เป็นห้างหุ้นส่วนสามัญ หรือคณะบุคคลที่มิใช่นิติบุคคล ให้ หัก ลดหย่อนสำหรับผู้มีเงินได้แก่ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลแต่ละคนที่ อยู่ในประเทศไทยคนละ 30,000 บาท แต่รวมกันต้องไม่เกิน 60,000 บาท

ที่มา.. กรมสรรพากร

โปรแกรมคำนวณภาษีเงินไดุ้บุคคลธรรมดา ภงด.91 ของสรรพากร

ในช่วงต้นเดือนที่ต้องมีการยื่นแบบเสียภาษีเงินได้บุคคลธรรมดา (ภงด.91) เล่าถึงประสบการณ์ในการทำงานให้ฟัง เนื่องจากผมเองทำงานบริษัทในเครือ (มีบริษัทแม่) นโยบายส่วนใหญ่ก็มักจะเอามาจากบริษัทแม่ ผมเองทำงานอยู่แผนกบัญชี นอกจากเรื่องของการจัดทำบัญชี ปิดงบรายเดือนแล้ว แผนกบัญชีที่นี่ต้องทำบัญชีเงินเดือนให้พนักงานด้วย โดยมีพนักงานในบริษัทประมาณ 500 กว่าคน คิดดูนะครับว่า ถ้าต้องยื่นแบบ ภงด.91 ให้แล้วนี่ มันจะต้องใช้เวลาค่อนข้างมาก และในช่วงสิ้นปีที่แผนกบัญชีเองก็มีงานทำค่อนข้างมาก ต้องปิดงบประจำปี เช็ค Stock สิ้นปี มีการตรวจงบประจำปีของผู้สอบบัญชีภายนอก (External Auditor)
ผมเองก็เลยปฏิเสธที่จะไม่ยื่น ภงด.91 ให้พนักงาน โดยถือว่าแบบ ภงด.91 เป็นหน้าที่ของผู้มีเงินได้ที่จะต้องเป็นผู้จัดทำและยื่นแบบเสียภาษีเอง แต่ก็ยังมีหน้าที่ต้องพิมพ์รายงานแสดงผลการคำนวณภาษีเงินได้ประจำปีของพนักงานออกมา โดยในครั้งแรกที่ทำแบบนี้ ทางแผนกบุคคลรับที่จะเป็นคนยื่นแบบ ภงด.91 ให้พนักงานรายวันเอง ส่วนพนักงานรายเดือนต้องต้องไปยื่นแบบเสียภาษีกันเอง ทั้งนี้ผมยกเว้นในส่วนของระดับบริหาร (ผู้จัดการ) โดยผมยังคงเป็นผู้จัดทำและยื่นแบบให้
ผลจากการที่ผมทำแบบนี้ ที่จริง..งานน่าจะลดลงนะครับแต่ที่ไหนได้งานกลับมากขึ้น ผมเองต้องรับโทรศัพท์และมีพนักงานมาขอพบเพื่อสอบถามการกรอกแบบบ่อยมากโดยเฉพาะช่วงใกล้ปิดรับแบบ ทำเอาไม่เป็นอันทำงานกันเลย อีกทั้งพนักรายเดือนยังบ่นให้ได้ยินอีกว่า ทำไมยื่นแบบให้ฝ่ายบริหาร (ผู้จัดการ) ไม่ยุติธรรม
สุดท้ายในปีต่อมาผมก็ต้องยกเลิก แต่ตกลงกับทางแผนกบุคคลว่า พนักงานรายวันทางบุคคลจะเป็นผู้กรอกแบบ ภงด.91 ให้ ส่วนพนักงานรายเดือนและผู้จัดการ ทางบัญชีจะเป็นคนจัดการให้เอง
ปกติในเว็บของสรรพากรทุกปี ก็จะเปิดให้ยื่นแบบทางอินเตอร์เน็ต นอกจากนี้ยังมีโปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดาประจำปี ให้ download ไปใช้และสามารถที่จะ save เพื่อนำไปยื่นต่อในอินเตอร์เน็ตได้อีก ซึ่งก็ประหยัดเวลาในตอนยื่นแบบทางอินเตอร์เน็ต เนื่องจากเป็นการทำงานแบบ offline
ผมเองมีโปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดาที่ดาวน์โหลดเอาไว้ตั้งแต่ปี 2547-2550 ส่วนของปี 2551 ยังไม่เห็นสรรพากรทำออกมา ถ้ามีก็จะเอามาลงไว้ให้
  • pnd91_47vbsetup โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ปี 2547
  • pnd91_48vbsetup โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ปี 2548
  • pnd91_49vbsetup โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ปี 2549
  • pnd91_50vbsetup โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ปี 2550
  • pnd91_cal08setup โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ปี 2551
  • pnd91_cal52 โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ภงด.91 ปี 2552
  • pnd90_cal52 โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ภงด.90 ปี 2552
  • pnd91_cal53 โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ภงด.91 ปี 2553 (New)
  • pnd90_cal53 โปรแกรมคำนวณภาษีเงินได้บุคคลธรรมดา ภงด.90 ปี 2553 (New)


สำหรับใครที่ยังไม่ได้ยื่นภาษีในปีใด ก็สามารถนำไปใช้เพื่อคำนวณภาษีย้อนหลังได้นะครับ เพราะค่าลดหย่อนในแต่ละปี ไม่เท่ากันจะได้ไม่ต้องไปเช็คอีกว่าปีไหนได้ค่าลดหย่อนเท่าไหร่
ซึ่งผมเองก็เอามาช่วยงานที่ผมรับทำให้ลูกค้า งานรับทำบัญชี รับทำเงินเดือน สำหรับลูกค้าบางรายที่ต้องการให้ช่วยคำนวณภาษีในปีก่อนๆ

การอยู่บ้านนายจ้างโดยไม่เสียค่าเช่าบ้าน

คำสั่งกรมสรรพากร

ที่ ป. 23/2533

เรื่อง  การกำหนดมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่าเป็นเงินได้ พึงประเมิน

---------------------------------------------

                เพื่อให้เจ้าพนักงานสรรพากรถือเป็นแนวทางปฏิบัติสำหรับการกำหนดมูลค่าของการ ได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่าเป็นเงินได้พึงประเมิน ตามมาตรา 39 แห่งประมวลรัษฎากร กรมสรรพากรจึงมีคำสั่งดังต่อไปนี้

                ข้อ 1 กรณีลูกจ้างได้อยู่ บ้านของนายจ้างโดยไม่เสียค่าเช่า ให้คำนวณประโยชน์เพิ่มจากการนี้เป็นเงินได้พึงประเมินในอัตราร้อยละ 20 ของเงินเดือนหรือค่าจ้างรวมทั้งเงินเพิ่มตลาดปี (ถ้ามี) โดยไม่รวมเงินโบนัสที่จ่ายเป็นรายปี

                        (1) กรณีลูกจ้างได้อยู่บ้านของนายจ้างโดยไม่เสียค่าเช่า ให้คำนวณประโยชน์เพิ่มจากการนี้เป็นเงินได้พึงประเมินในอัตราร้อยละ 20 ของเงินเดือนหรือค่าจ้างรวมทั้งเงินเพิ่มตลอดปี (ถ้ามี) โดยไม่รวมเงินโบนัสที่จ่ายเป็นรายปี

                        (2) กรณีลูกจ้างหลายคนได้บ้านของนายจ้างหลังเดียวอยู่รวมกันโดยไม่เสียค่าเช่า ให้คำนวณประโยชน์เพิ่มตามเกณฑ์ใน (1) เป็นเงินได้พึงประเมินของลูกจ้างแต่ละคน

                        (3) กรณีลูกจ้างหลายคนได้บ้านของนายจ้างหลังเดียวอยู่รวมกันโดยไม่เสียค่าเช่า ตาม (1) ไม่ว่าจะเป็นการโต้แย้งในชั้นการตรวจสอบไต่สวนหรือในชั้นอุทธรณ์ก็ตาม ให้เจ้าพนักงานประเมินทำการประเมินค่าเช่าของบ้านนั้น ๆ ว่าสมควรให้เช่าได้ตามปกติปีละเท่าใด และให้ทำบันทึกการประเมินไว้เป็นหลักฐานแล้วรายงานขอความเห็นชอบจากอธิบดี กรมสรรพากร และใหถือว่าค่าเช่าบ้านที่ได้ทำการประเมินนี้เป็นเงินได้ของลูกจ้างที่จะนำ มาทำการประเมินหรือพิจารณาชี้ขาดของเจ้าหน้าที่ผุ้พิจารณาอุทธรณ์ แล้วแต่กรณี และให้ถือเป็นเกณฑ์ในการคำนวณเงินได้ในปีภาษีต่อไปด้วย เว้นแต่มีข้อเท็จจริงหรือสภาพของบ้านเปลี่ยนแปลงไป

                        (4) กรณีลูกจ้างหลายคนได้บ้านของนายจ้างตาม (3) หลังเดียวอยู่รวมกัน ให้เฉลี่ยค่าเช่าบ้านที่ประเมินได้ตาม (3) เป็นเงินได้ของลูกจ้างแต่ละคนตามส่วนของเงินเดือนหรือค่าจ้างรวมทั้งเงิน เพิ่มตลอดปี (ถ้ามี) โดยไม่รวมเงินโบนัสที่จ่ายเป็นรายปี และให้ถือว่าค่าเช่าบ้านที่ได้ทำการประเมินนี้เป็นเงินได้ของลูกจ้างที่จะนำ มาทำการประเมินหรือพิจารณาชี้ขาดของเจ้าหน้าที่ผู้พิจารณาอุทธรณ์ แล้วแต่กรณี และให้ถือเป็นเกณฑ์ในการคำนวณเงินได้ในปีภาษีต่อไปด้วย เว้นแต่มีข้อเท็จจริงหรือสภาพของบ้านเปลี่ยนแปลงไป

                        (5) กรณีลูกจ้างได้อยู่บ้านของนายจ้างโดยไม่เสียค่าเช่าและเป็นบ้านที่นายจ้าง ได้ไปเช่าจากบุคคลอื่นมาอีกต่อหนึ่ง ให้คำนวณประโยชน์เพิ่มจากการนี้เป็นเงินได้พึงประเมินตามค่าเช่าที่นายจ้าง ได้จ่ายไปจริง

                        (6) กรณีลูกจ้างหลายคนได้บ้านของนายจ้างตาม (5) อยู่รวมกัน ให้เฉลี่ยค่าเช่าบ้านที่นายจ้างได้จ่ายไปจริงตาม (5) เป็นเงินได้ของลูกจ้างแต่ละคนตามส่วนของเงินเดือนหรือค่าจ้าง รวมทั้งเงินเพิ่มตลอดปี (ถ้ามี) โดยไม่รวมเงินโบนัสที่จ่ายเป็นรายปี

                ข้อ 2 ในกรณีนายจ้างได้ เช่าบ้านให้เป็นที่พักอาศัยของพนักงาน ซึ่งดำรงตำแหน่งระดับบริหาร โดยนายจ้างเป็นผู้ออกค่าเช่าและค่าใช้จ่ายต่าง ๆ เช่น ค่าน้ำประปา ค่าไฟฟ้า ค่าคนสวน และค่าใช้จ่ายต่าง ๆ ภายในบ้าน แม้ต่อมาพนักงานผู้นั้นหรือนายจ้างจะได้ใช้บ้านดังกล่าวส่วนหนึ่งเป็นสถาน ที่ประชุมและปรึกษาหารือกิจการของนายจ้างตลอดจนการจัดงานเลี้ยงรับรองลูกค้า สำคัญ ๆ ของนายจ้างเป็นครั้งคราว ถือได้ว่าค่าเช่าบ้านและค่าใช้จ่ายต่าง ๆ ที่นายจ้างจ่ายไปเป็นประโยชน์ที่พนักงานผู้นั้นได้รับทั้งสิ้น พนักงานผู้นั้นจะต้องนำประโยชน์ที่ได้รับทั้งหมดมารวมคำนวณเพื่อเสียภาษี เงินได้บุคคลธรรมดาด้วย

สั่ง ณ วันที่ 26 เมษายน พ.ศ. 2533

บัณฑิต บุณยะปานะ

อธิบดีกรมสรรพากร

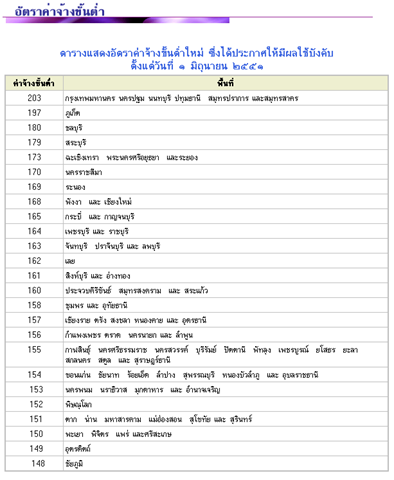
อัตราค่าแรงขั้นต่ำ มีผลบังคับใช้ตั้งแต่วันที่ 1 มิถุนายน 2551

MinimumWage

คลิ๊กดู..ประกาศกระทรวงแรงงาน

ลาออกจากกองทุนสำรองเลี้ยงชีพ

ตอน..เมื่อถึงเวลายื่นภาษีประจำปี (2 มี.ค. 50)

สวัสดีค่ะ.. ผู้ที่ติดตามอ่านสรรหามาเล่าทุกท่าน ช่วงนี้เป็นช่วงเวลาแห่งการยื่นแบบชำระภาษีเงินได้บุคคลธรรมดาประจำปีแล้วนะ คะ  เชื่อว่าทุกท่านคงจะได้รับหนังสือรับรองการหักภาษี ณ ที่จ่ายกันครบถ้วนแล้วใช่ไหมคะ และนั่นหมายความว่าเราพร้อมที่จะยื่นแบบชำระภาษีกันได้แล้วล่ะค่ะ สรรหามาเล่าฉบับนี้ขอนำสาระเกี่ยวกับภาระภาษีของสมาชิกกองทุนสำรองเลี้ยงชีพ มาเล่าให้ฟังแบบทุกแง่ทุกมุมเลยค่ะ

สำหรับท่านที่ยังเป็นสมาชิกอยู่ในกองทุน  ท่านสามารถนำเงินที่จ่ายสะสมเข้ากองทุนในปีนั้นมาหักลดหย่อนได้ไม่เกิน 10,000 บาท ส่วนที่เกิน 10,000 บาท แต่ไม่เกิน 490,000 บาท จะได้รับยกเว้นไม่ต้องนำไปรวมคำนวณภาษี  แต่หากสมาชิกมีการลงทุนใน  RMF ด้วย เงินที่ได้รับยกเว้นทั้งสองกองทุนรวมกันแล้วต้องไม่เกิน 500,000 บาทค่ะ

สำหรับท่านที่สิ้นสมาชิกภาพและได้รับเงินจากกองทุน ลองพิจารณาดูว่าท่านตรงกับกรณีใดใน 3 กรณีดังนี้

กรณีแรก ถ้าท่านลาออกจากกองทุนโดยไม่ออกจากงาน  ให้ท่านนำเงินที่ได้รับจากกองทุนเฉพาะส่วนที่เป็นเงินสมทบ ผลประโยชน์ของเงินสะสม และผลประโยชน์ของเงินสมทบไปรวมคำนวณกับเงินได้ทุกประเภทเพื่อชำระภาษีเงิน ได้บุคคลธรรมดาประจำปี โดยเงินได้สุทธิจำนวน 150,000 บาทแรกได้รับยกเว้นภาษี

กรณีที่สอง ถ้าท่านลาออกจากงาน ให้ดูว่าท่านมีระยะเวลาทำงานกี่ปี หากท่านมีระยะเวลาทำงานน้อยกว่า 5 ปี ท่านมีหน้าที่เสียภาษีเช่นเดียวกับกรณีแรก  หรือถ้าท่านมีระยะเวลาทำงานตั้งแต่ 5 ปีขึ้นไป ท่าน สามารถเลือกเสียภาษีโดยนำเงินที่ได้รับจากกองทุนไปรวมคำนวณกับเงินได้ทุก ประเภทเพื่อชำระภาษีเงินได้บุคคลธรรมดาประจำปีเช่นเดียวกับกรณีแรก หรือจะไม่นำไปรวมคำนวณกับเงินได้ประเภทอื่นก็ได้ ซึ่งหากท่านไม่นำไปรวมคำนวณ ให้นำเงินที่ได้รับจากกองทุนเฉพาะส่วนที่เป็นเงินสมทบ ผลประโยชน์ของเงินสะสม และผลประโยชน์ของเงินสมทบไปคำนวณภาษี โดยสามารถหักค่าใช้จ่ายได้เท่ากับ 7,000 บาท คูณจำนวนปีที่ทำงาน เหลือเท่าใดหักได้อีกร้อยละ 50 แล้วคำนวณภาษีตามอัตราภาษีเงินได้บุคคลธรรมดา แต่มีข้อสังเกตว่าการคำนวณภาษีในกรณีนี้จะไม่ได้รับยกเว้นภาษีสำหรับเงินได้ สุทธิจำนวน 150,000 บาทแรก และอย่าลืมกรอกใบแนบ ภงด. 91 หรือ 90 ตามแบบของกรมสรรพากรด้วย ท่านที่ไม่คุ้นเคยกับใบแนบ ลองเข้าไปดูได้ตาม ลิงค์ นี้ได้ค่ะ การกรอกใบแนบก็เพื่อให้สรรพากรทราบว่าท่านเลือกใช้สิทธิแยกคำนวณภาษีค่ะ

กรณีที่สาม ถ้า ท่านเกษียณอายุ  ให้ดูว่าท่านเป็นสมาชิกกองทุนกี่ปี หากเป็นสมาชิกกองทุนน้อยกว่า 5 ปี  เงินที่ท่านได้รับจากกองทุนไม่เข้าข่ายได้รับสิทธิประโยชน์ทางภาษี จึงต้องเสียภาษีเช่นเดียวกับกรณีแรก หรือถ้าท่านเป็นสมาชิกกองทุนตั้งแต่ 5 ปีขึ้นไป ให้ดูเพิ่มเติมว่าท่านมีอายุขณะเกษียณตั้งแต่ 55 ปี ขึ้นไปหรือไม่ เพราะ เงินที่ได้รับจากกองทุนจะได้รับยกเว้นภาษีทั้งจำนวนหากท่านเป็นสมาชิกกองทุน ตั้งแต่ 5 ปี ขึ้นไป และมีอายุไม่ต่ำกว่า 55 ปีบริบูรณ์

สำหรับท่านที่อยากทราบจำนวนภาษีที่ต้องชำระ  ลองเข้าโปรแกรมช่วยคำนวณภาษีที่อยู่บนเว็บไซต์ thaipvd.com ดูก็ได้ค่ะ คลิก

สำหรับท่านที่ลาออกจากงานโดยขอคงเงินไว้ในกองทุนเดิมเพื่อรอโอนย้ายไปเข้ากองทุนของนายจ้างรายใหม่ กรณีนี้ท่านไม่มีเงินได้เกิดขึ้น  จึงยังไม่มีหน้าที่ยื่นแบบชำระภาษีจากเงินจำนวนดังกล่าว อย่างไรก็ดี หากครบ 1 ปีแล้วยังไม่มาแจ้งว่าให้โอนเงินดังกล่าวไปเข้ากองทุนใหม่  ท่านต้องรับเงินออกจากกองทุนและมีหน้าที่ชำระภาษีจากเงินจำนวนดังกล่าว ส่วนวิธีคำนวณจะเป็นอย่างไร ต้องพิจารณาว่าท่านมีอายุงาน
กี่ปี โดยพิจารณาแบบเดียวกันกับกรณีที่สอง

ถึงตอนนี้ท่านคงพร้อมที่จะยื่นแบบชำระภาษีกันแล้วใช่ไหมคะ   สรรหามาเล่าจะเสนอสาระเรื่องภาษีของสมาชิกกองทุนที่เกษียณแล้วแต่ได้รับการว่าจ้างให้ทำงานต่อมาเล่าให้ฟังในฉบับต่อๆไป  ติดตามอ่านให้ได้นะคะ.. แล้วพบกันใหม่ สวัสดีค่ะ

หมายเหตุ ในส่วนที่เป็นสีแดงคือส่วนที่ผมแก้ไขเพื่อให้สอดคล้องกับกฎหมายที่ปรับปรุงในปี 2551

ที่มาบทความ..http://www.thaipvd.com/thaipvd_v3/sunha/article05-50.shtml

สรุปค่าลดหย่อน-ภาษีเงินได้บุคคลธรรมดา ปี 2551

ผมนำตารางค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาที่อัพเดทล่าสุดแล้วสำหรับปี 2551 โดยตารางที่เห็น Capture มาจากโปรแกรมคิดเงินเดือน ที่สำนักงานบัญชีของผม รับทำเงินเดือน (Payroll Outsource Service) และลงตารางอัตราภาษีเงินได้บุคคลธรรมดาที่ยกเว้นภาษีเงินได้สำหรับเงินได้สุทธิไม่เกิน 150,000 บาท
Update-ค่าลดหย่อนภาษี ปี 2551
NewPersonalTax_2551
มาดูรายการที่ได้รับการยกเว้น
ตาราง ข รายการเงินได้ที่ได้รับการยกเว้น
1.เงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ (บริษัท) ไม่เกินร้อยละ 15% ของเงินได้พึงประเมิน โดยยอดเงินที่หักลดหย่อนได้สูงสุดไม่เกิน 500,000 บาท ในตาราง ข.ข้อ 1 นี้ลงไว้ 490,000 บาท ส่วนอีก 10,000 บาท อยู่ที่ตาราง ค.ข้อ 7 (ที่โปรแกรมต้องแยกไว้ เป็นไปตามแบบ ภงด.91)
2.เงินสะสม กบข. (กองทุนบำเหน็จบำนาญข้าราชการ สูงสุดหักลดหย่อนได้ไม่เกิน 500,000 บาท
3.เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน คือ เงินได้ที่อำนวจการ ผู้บริหาร ครูหรือบุคคลากรทางการศึกษาในโรงเรียนเอกชน จ่ายเป็นเงินสะสมเข้ากองทุนสงเคราะห์ตามกฎหมายว่าด้วยโรงเรียนเอกชน เฉพาะส่วนที่ไม่เกิน 500,000 บาท
4 ผู้มีเงินได้อายุตั้งแต่ 65 ปีขึ้นไป ได้รับการยกเว้นภาษีเงินได้สำหรับเงินได้ในส่วนที่ไม่เกิน 190,000 บาท
5. คู่สมรสของผู้มีเงินได้อายุตั้งแต่ 65 ปีขึ้นไปก็ได้รับการยกเว้นเงินได้เฉพาะส่วนที่ไม่เกิน 190,000 บาท
6.เงินชดเชยที่ได้รับตามกฎหมายแรงงาน คือเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงานรวมทั้งเงินที่ชดเชยตามกฎหมายแรงงาน เฉพาะส่วนที่ไม่เกินค่าจ้าง หรือเงินค่าเดือนค่าจ้างของการทำงาน 300 วันสุดท้าย แต่ไม่เกิน 300,000 บาท ทั้งนี้ต้องมีระยะเวลาในการทำงาน 5 ปีขึ้นไป
ตาราง ค รายการหักค่าลดหย่อน
1.ผู้มีเงินได้หักค่าลดหย่อนได้ ปีละ 30,000 บาท
2.คู่สมรสของผู้มีเงินได้ (มีทะเบียนสมรส) และไม่มีเงินได้ (ไม่ทำงาน) หักลดหย่อนได้ปีละ 30,000 บาท
3.บุตของผู้มีเงินได้ กรณียังไม่เข้าเรียน หักลดหย่อนได้คนละ 15,000 บาท กรณีเข้าเรียนแล้วหักลดหย่อยได้คนละ 17,000 บาท การหักค่าลดหย่อนบุตรหักได้ไม่เกิน 3 คน
4.บิดามารดาของผู้มีเงินได้และคู่สมรส ค่าอุปการะเลี้ยงดูบิดามารดาที่มีอายุ 60 ปีขึ้นไป สามารถนำมาหักลดหย่อนได้คนละ 30,000 บาท (บิดามารดา ต้องไม่มีเงินได้ในปีนั้นเกิน 15,000 บาท)
5.เบี้ยประกันสุขภาพบิดามารดา คือเงินได้เท่าที่ผู้มีเงินได้จ่ายเป็นเบี้ยประกันภัยให้แก่บริษัทประกันชีวิตหรือบริษัทประกันวินาศภัยที่ประกอบกิจการในราชอาณาจักรตามจำนวนที่จ่ายจริงแต่ไม่เกิน 15,000 บาท
6.เบี้ยประกันชีวิต ผู้มีเงินได้สามารถนำมาหักลดหย่อนได้ไม่เกิน 100,000 บาท สำหรับเบี้ยประกันของคู่สมรส ถ้าคู่สมรสไม่มีเงินได้ สามารถนำมาหักได้เพียง 10,000 บาท
7.เงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ 10,000 บาท ถ้ามีมากกว่านี้ให้นำไปกรอกที่ตาราง ข.ข้อ 1
8.ค่าซื้อหน่วยลงทุน RMF ผู้มีเงินได้สามารถซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ สามารถนำมาหักลดหย่อนได้ เฉพาะส่วนที่ไม่เกินร้อยละ 15 ของเงินได้พึงประเมิน โดยเมื่อรวมกับเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพหรือ กองทุน กบช.แล้วจะสามารถลดหย่อนได้ไม่เกิน 500,000 บาท
9.หุ้นระยะยาว LTF คือ ผู้มีเงินได้สามารถซื้อหน่วยลงทุนในกองทุนรวมหุ้น LTF และสมารถนำมาหักลดหย่อนภาษีได้ในอัตราไม่เกินร้อยละ 15 ของเงินได้ จำนวนเงินสูงสุดที่หักลดหย่อนไม่เกิน 500,000 บาท
10.ค่าซื้ออาคาร/ดอกเบี้ยกู้ยืม คือ จำนวนเงินดอกเบี้ยเงินกู้เพื่อที่อยู่อาศัยที่ผู้มีเงินได้ ได้ชำระให้สถาบันการเงินในปีนั้น โดยผู้มีเงินได้ต้องมีหลักฐานดอกเบี้ยที่ชำระและต้องมีชื่อในทะเบียนบ้านที่กู้ยืมนั้น สามารถนำมาหักลดหย่อยได้ ไม่เกิน 100,000 บาท
ในปี 2551 นี้ มีการปรับเพิ่มค่าลดหย่อนหลายรายการ ซึ่งผมได้ update ข้อมูลให้ล่าสุดแล้ว ไว้ถ้ามีตัวไหนเปลี่ยนแปลงจะเข้ามา update ให้ใหม่นะครับ
วันที่โพสบทความ : 26/09/2551
สนใจบริการรับทำเงินเดือน (Payroll Outsourcing) ติดต่อได้นะครับ คิดราคาไม่แพง

ขายคืนหน่วยลงทุน RMF ก่อนครบกำหนด

กรุงเทพธุรกิจออนไลน์ :

ถาม ตามที่มีข่าวตามหน้าหนังสือพิมพ์ว่าคณะรัฐมนตรีได้อนุมัติหลักการในการแก้ไขหลักเกณฑ์การให้สิทธิประโยชน์ทางภาษีกรณีการลงทุนในกองทุนรวม RMF นั้น ไม่ทราบว่ามีหลักเกณฑ์ใดที่เปลี่ยนแปลงไปบ้างครับ

ตอบ เมื่อวันที่ 18 ก.ย.50 คณะรัฐมนตรีได้มีมติอนุมัติหลักการในการแก้ไขหลักเกณฑ์การให้สิทธิประโยชน์ทางภาษีกรณีการลงทุนในกองทุนรวม RMF โดยกระทรวงการคลังได้ชี้แจงต่อคณะรัฐมนตรีว่า ตามที่ได้มีการออกกฎกระทรวงตามความในประมวลรัษฎากร ฉบับที่ 246 (พ.ศ. 2547) กำหนดให้ผู้ที่ขายหน่วยลงทุนคืนให้แก่กองทุนรวม RMF ได้รับการยกเว้นภาษี หากถือหน่วยลงทุนมาแล้วไม่น้อยกว่า 5 ปี นับแต่วันซื้อหน่วยลงทุน ซึ่งทำให้ผู้เสียภาษีเข้าใจว่าการขายคืนหน่วยลงทุนเมื่อได้ถือครองหน่วยลงทุนมาแล้วไม่น้อยกว่า 5 ปี ที่ได้มีการแก้ไขเพิ่มเติมนั้น ได้รับสิทธิประโยชน์ทางภาษีเหมือนกับกรณีการขายคืนหน่วยลงทุนเนื่องจากเหตุสูงอายุ คือ มีอายุครบ 55 ปีบริบูรณ์ ทำให้เกิดความเข้าใจว่าผู้ลงทุนไม่มีความจำเป็นต้องถือหน่วยลงทุนจนถึงอายุ 55 ปีบริบูรณ์แต่อย่างใด

ซึ่งไม่ตรงกับเจตนารมณ์ที่ต้องการให้มีการออมระยะยาว เพื่อใช้ในวัยสูงอายุโดยมีสิทธิประโยชน์ทางภาษีเป็นแรงจูงใจ จึงได้มีการเสนอร่างแก้ไขหลักเกณฑ์การให้สิทธิประโยชน์ทางภาษีกรณีการลงทุนในกองทุนรวม RMF เพื่อพิจารณาให้เป็นไปตามเจตนารมณ์ดังกล่าวโดยจะมีผลกับหน่วยลงทุนที่ผู้มีเงินได้ซื้อมาตั้งแต่วันที่ 1 ต.ค.50 เป็นต้นไป

ดังนั้น หลักเกณฑ์การให้สิทธิประโยชน์ทางภาษีกรณีการลงทุนในกองทุนรวม RMF จะมีการแยกพิจารณาออกเป็น 2 ส่วน คือ

1. กรณีหน่วยลงทุนที่ผู้มีเงินได้ซื้อมาก่อนวันที่ 1 ต.ค.50 หากผู้มีเงินได้มีการลงทุนในกองทุนรวม RMF อย่างต่อเนื่องมาไม่น้อยกว่า 5 ปีแล้ว แม้ผู้มีเงินได้จะมีอายุยังไม่ครบ 55 ปีบริบูรณ์ หากมีการขายคืนหน่วยลงทุนเฉพาะส่วนที่กล่าวมานั้น จะได้รับสิทธิประโยชน์ทางภาษีเหมือนกับกรณีการขายคืนหน่วยลงทุนเมื่อมีการลงทุนอย่างต่อเนื่องมาไม่น้อยกว่า 5 ปีและมีอายุครบ 55 ปีบริบูรณ์ คือ ได้ทั้งการยกเว้นภาษีกำไรจากการลงทุน และไม่ต้องคืนสิทธิลดหย่อนภาษีที่เคยได้รับย้อนหลัง 5 ปีด้วย

แต่หากผู้มีเงินได้ขายคืนหน่วยลงทุนเฉพาะส่วนที่กล่าวมานั้นที่มีการลงทุนอย่างต่อเนื่องมาน้อยกว่า 5 ปี ไม่ว่าผู้มีเงินได้จะมีอายุครบ 55 ปีบริบูรณ์แล้วหรือไม่ก็ตาม ผู้มีเงินได้จะต้องนำกำไรจากการลงทุนที่ได้ไปรวมเป็นเงินได้เพื่อคำนวณภาษีเงินได้บุคคลธรรมดาประจำปีนั้น รวมทั้งต้องคืนสิทธิลดหย่อนภาษีที่เคยได้รับย้อนหลัง 5 ปีให้กับกรมสรรพากรภายในเดือนมี.ค.ของปีถัดจากปีที่ขายคืนหน่วยลงทุนนั้นด้วย

2. กรณีหน่วยลงทุนที่ผู้มีเงินได้ซื้อมาตั้งแต่วันที่ 1 ต.ค.50 เป็นต้นไป หากผู้มีเงินได้มีการลงทุนในกองทุนรวม RMF อย่างต่อเนื่องมาไม่น้อยกว่า 5 ปีแล้ว มีการขายคืนหน่วยลงทุนเฉพาะส่วนที่กล่าวมานั้น ก่อนที่จะมีอายุครบ 55 ปีบริบูรณ์ ผู้มีเงินได้จะได้รับยกเว้นภาษีกำไรจากการลงทุนเท่านั้น โดยยังคงมีหน้าที่จะต้องนำสิทธิลดหย่อนภาษีที่เคยได้รับย้อนหลัง 5 ปี คืนให้กับกรมสรรพากรภายในเดือนมี.ค.ของปีถัดจากปีที่ขายคืนหน่วยลงทุนนั้น

ทั้งนี้ ผู้ลงทุนจะได้รับยกเว้นภาษีกำไรจากการลงทุนและไม่ต้องคืนสิทธิลดหย่อนภาษีที่เคยได้รับย้อนหลัง 5 ปี ก็ต่อเมื่อผู้มีเงินได้ขายคืนหน่วยลงทุนที่มีการลงทุนในกองทุนรวม RMF อย่างต่อเนื่องมาไม่น้อยกว่า 5 ปีและผู้มีเงินได้มีอายุครบ 55 ปีบริบูรณ์แล้วเท่านั้น

แต่หากผู้มีเงินได้ขายคืนหน่วยลงทุนเฉพาะส่วนที่กล่าวมานั้นที่มีการลงทุนอย่างต่อเนื่องมาน้อยกว่า 5 ปี ไม่ว่าผู้มีเงินได้จะมีอายุครบ 55 ปีบริบูรณ์แล้วหรือไม่ก็ตาม ผู้มีเงินได้จะต้องนำกำไรจากการลงทุนที่ได้ไปรวมเป็นเงินได้เพื่อคำนวณภาษีเงินได้บุคคลธรรมดาประจำปีนั้น รวมทั้งต้องคืนสิทธิลดหย่อนภาษีที่เคยได้รับย้อนหลัง 5 ปีให้กับกรมสรรพากรภายในเดือนมี.ค.ของปีถัดจากปีที่ขายคืนหน่วยลงทุนนั้นด้วยเช่นกัน

คราวนี้ผู้มีเงินได้ที่ได้ลงทุนไว้แล้วหรือกำลังคิดที่จะลงทุนในกองทุนรวม RMF ก็ได้รับทราบถึงหลักเกณฑ์การให้สิทธิประโยชน์ทางภาษีกรณีการลงทุนในกองทุนรวม RMF ที่ชัดเจนแบบฟันธง! แล้วนะครับ อย่างไรก็ดี หากผู้ลงทุนหรือผู้ที่สนใจจะลงทุนแล้วยังมีข้อสงสัยเกี่ยวกับหลักเกณฑ์ดังกล่าวข้างต้น สามารถสอบถามข้อมูลเพิ่มเติมได้ที่สมาคมบริษัทจัดการลงทุน หมายเลขโทรศัพท์ 0-2264-0900 ได้ตลอดเวลาทำการครับ

ที่มา..

The Krungthep turakij web site : กรุงเทพธุรกิจออนไลน์

พรบ.กองทุนสำรองเลี้ยงชีพ ฉบับที่ 3 พ.ศ.2550 มีอะไรเพิ่มเติมบ้าง

พ.ร.บ. ฉบับใหม่ สมาชิกได้ประโยชน์อะไร นับตั้งแต่ประเทศไทยมี พ.ร.บ. กองทุนสำรองเลี้ยงชีพครั้งแรกในปี พ.ศ. 2530 หลังจากนั้นได้มีการแก้ไขเพิ่มเติม 2 ครั้ง คือ ฉบับที่ 2 พ.ศ. 2542 และฉบับที่ 3 พ.ศ. 2550 ซึ่งเป็นฉบับใหม่ล่าสุด มีผลบังคับใช้ตั้งแต่วันที่ 27 มกราคม 2551 ที่ผ่านมา โดยสมาชิกจะได้รับประโยชน์ดีๆ เพิ่มขึ้น 5 ประการ ดังนี้

พระราชบัญญัติกองทุนสำรองเลี้ยงชีพ พ. ศ. 2530

1) ออกจากงาน - คงเงินในกองทุนได้รับผลตอบแทนต่อเนื่อง
เมื่อก่อนถ้าเราออกจากงาน แต่ยังไม่สามารถโอนเงินกองทุนไปยังบริษัทนายจ้างใหม่ได้ เราสามารถขอ “คงเงิน” ของเราไว้ในกองทุนเดิมได้ไม่เกิน 1 ปี แต่เราจะถูกตัดออกจากการเป็นสมาชิกกองทุน และเงินที่คงไว้จะแช่อยู่เฉยๆ ไม่มีสิทธิได้รับผลตอบแทนของกองทุน ดังนั้น ระหว่างที่เราคงเงิน ไม่ว่ากองทุนจะกำไร หรือขาดทุน เงินเราก็จะนิ่งอยู่เท่าเดิม แต่ตาม พ.ร.บ. ใหม่ ถ้าเราขอคงเงินไว้ในกองทุน ดังนั้น เงินของเราที่คงไว้จะยังได้รับผลตอบแทนต่อเนื่อง นั่นหมายความว่าไม่ว่ากองทุนจะกำไร หรือขาดทุน เราก็จะมีส่วนได้เสียเหมือนสมาชิกคนอื่นที่อยู่ในกองทุน
อย่างไรก็ตาม ระหว่างที่เราคงเงิน เราไม่ได้เป็นลูกจ้างของบริษัทนายจ้างเดิมแล้ว ทั้งเราและนายจ้างจึงไม่ต้องนำส่งเงินสะสม-สมทบเข้ากองทุนอีก นอกจากนี้ ช่วงเวลาที่คงเงิน จะไม่มี ผลต่อการนับอายุงาน หรืออายุสมาชิก เพื่อยืดสิทธิประโยชน์ในเงินส่วนของนายจ้าง หรือเพื่อสิทธิประโยชน์ทางภาษี เพราะทุกอย่างสิ้นสุดลงตั้งแต่วันที่เราออกจากงานแล้ว โดยกฎหมายกำหนดให้บริษัทจัดการต้องเปิดระยะเวลาคงเงินของสมาชิกได้ไม่น้อยกว่า 90 วัน โดยสมาชิกสามารถแจ้งระยะเวลาที่จะคงเงินในกองทุนได้ไม่เกินระยะเวลาที่กำหนดในข้อบังคับกองทุน ทั้งนี้ทั้งนั้น จนถึงวันนี้ยังไม่มีความชัดเจนเรื่องภาษี ว่าหากในที่สุดไม่ได้โอนกองทุนต่อไปยังกองทุนอื่น ผลประโยชน์ที่เกิดขึ้นในช่วงที่คงเงินต้องเสียภาษีแยกต่างหากจากเงินกองทุนที่มีสิทธิได้รับในวันสิ้นสมาชิกภาพหรือไม่ อย่างไร คำถามนี้ ยังต้องรอคำตอบเรื่องภาษีจากกรมสรรพากรค่ะ

2) เกษียณอายุ - รับเงินเป็นงวดได้
จากเดิมถ้าสิ้นสุดการเป็นสมาชิกกองทุน เราจะได้รับเงินกองทุนทั้งก้อนครั้งเดียวภายใน 30 วัน นับจากวันสิ้นสมาชิกภาพ แต่ต่อจากนี้ คนเกษียณอายุมีสิทธิเลือกว่าอยากรับเงินทั้งหมดครั้งเดียว หรือจะเลือกทยอยรับเป็นงวดๆ คล้ายกับข้าราชการที่อยู่ในระบบบำเหน็จบำนาญ และมีสิทธิเลือกรับเงินบำเหน็จ หรือบำนาญ ก็ได้ ดังนั้นคนเกษียณอายุที่ไม่รู้จะเอาเงินไปลงทุนต่อที่ไหนดี ก็ไม่ต้องกังวลอีกต่อไป ปล่อยให้เป็นหน้าที่ผู้จัดการกองทุนช่วยบริหารเงินให้ต่อ แล้วรอรับเงิน เป็นงวดๆ สบายกว่ากันเยอะเลย สำหรับระยะเวลาที่จะรับเงินจะนานเท่าไรนั้น ขึ้นอยู่กับรูปแบบต่างๆ ของกองทุนที่ผู้จัดการกองทุนเสนอให้เลือกภายใต้กำหนดในข้อบังคับกองทุน โดยระหว่างที่รอรับเงินไม่ต้องนำส่งเงินสะสม-สมทบเข้ากองทุน เช่นเดียวกันกับกรณีคงเงินในเรื่องสิทธิประโยชน์ทางภาษี นั่นคือ ยังไม่มีคำตอบจากกรมสรรพากรว่าคนเกษียณอายุและขอรับเงินเป็น งวดจะยังต้องเสียภาษีหรือไม่

อย่างไร ดังนั้น ระหว่างที่ยังไม่มีคำตอบเรื่องภษี คนที่เกษียณอายุตามเงื่อนไข (อายุตัวไม่น้อยกว่า 55 ปีบริบูรณ์ และเป็นสมาชิกกองทุนไม่น้อยกว่า 5 ปี) ซึ่งได้รับยกเว้นภาษีทั้งจำนวนอยู่แล้ว ยังมีทางออกอื่น คือ รับเงินกองทุนออกไปทั้งหมดครั้งเดียว แล้วนำเงินไปลงทุนกองทุนรวม และทยอยขายกองทุนเป็นงวดๆ ซึ่งปัจจุบันยังได้รับการยกเว้นภาษีในเรื่องของ Capital Gain

3) Master Fund - ทางออกของคนอยากเลือกนโยบายการลงทุนเอง
ถึงแม้ที่ผ่านมาจะเปิดโอกาสให้สมาชิกเลือกนโยบายการลงทุนได้ด้วยตัวเอง (Employee’s Choice) แต่ 1 กองทุน มีได้เพียง 1 นโยบายการลงทุน ดังนั้น การมีหลายนโยบายการลงทุนให้สมาชิกเลือก นั่นหมายถึง การต้องจัดตั้งหลายกองทุน ซึ่งอาจไม่สะดวกต่อนายจ้างในการดำเนินการ เพราะต้องทำข้อบังคับกองทุนหลายชุด มีคณะกรรมการหลายชุด แต่ต่อไปนี้การจัดกองทุนในรูปแบบ Master Fund ซึ่งหนึ่งกองทุนสามารถมีได้หลายนโยบายการลงทุนซึ่งจะเป็น Employee’s Choice อย่างเต็มรูปแบบ และทำให้สมาชิกไม่เพียงแต่สามารถเลือกนโยบายได้ด้วยตนเอง แต่ยังจะสามารถจัดสรรสัดส่วนการลงทุนที่เหมาะสมกับตัวเองได้โดยไม่สร้างความยุ่งยากให้กับนายจ้าง

รูปแบบกองทุน Master Fund “หนึ่งกองทุน มีหลายนโยบายการลงทุน” ให้สมาชิกเลือก

อย่างไรก็ดี การจัดทำ Employee’s Choice ไม่ว่าจะเป็นรูปแบบเดิม หรือ Master Fund ก็ตาม สิ่งสำคัญที่สุด คือ สมาชิกต้องมีความรู้ความเข้าใจในเรื่องการลงทุนที่ดีพอที่จะสามารถเลือกนโยบายการลงทุนได้ด้วยตนเองจริงๆ

4) เงื่อนไขการจ่ายเงิน – นายจ้างต้องเป็นธรรม
จริงอยู่ถึงแม้ว่าเงินกองทุนส่วนของนายจ้าง นายจ้างมีสิทธิกำหนดเงื่อนไขว่าจะให้สมาชิกเท่าไร เมื่อไรซึ่งนายจ้างส่วนใหญ่ กำหนดเอาจำนวนปีที่ทำงาน หรือจำนวนปีที่เป็นสมาชิกกองทุน เป็นเกณฑ์ในการกำหนดเงื่อนไขต่างๆ แต่หากระยะเวลาที่กำหนดนั้นนานเกินไป ก็ดูจะไม่เป็นธรรมกับลูกจ้างที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ ตาม พ.ร.บ. ใหม่ จึงกำหนดว่าการกำหนดหลักเกณฑ์การจ่ายเงินส่วนของนายจ้างต้องไม่ตัดสิทธิลูกจ้างโดยปราศจากเหตุผลอันสมควร ดังนั้น ก.ล.ต. จึงมีแนวทางในการพิจารณารับจดทะเบียนกองทุนให้เฉพาะบริษัทที่กำหนดระยะเวลาที่สมาชิกจะได้รับเงินส่วนของนายจ้างเต็มจำนวน ไม่เกิน 10 ปี หากเกินกว่านี้ ก.ล.ต. จะไม่รับจดทะเบียน อย่างไรก็ตาม การกำหนดหลักเกณฑ์การจ่ายเงินส่วนของนายจ้างที่ต้องไม่ตัดสิทธิลูกจ้างโดยปราศจากเหตุผลอันสมควร ทั้งนี้ ยกเว้น กรณีลาออกจากกองทุนโดยไม่ออกจากงาน หรือกรณีเป็นเหตุให้นายจ้างเสียหายร้ายแรง ยกตัวอย่างเช่น ธุรกิจโรงกลั่นน้ำมันที่มีข้อกำหนด ห้ามพนักงานสูบบุหรี่ โดยกำหนดโทษร้ายแรงให้ออกจากงาน เนื่องจากอาจทำให้เกิดความเสียหายร้ายแรงต่อชีวิตและทรัพย์สินของบริษัทและเพื่อนพนักงาน

5) เงินกองทุน กบข. – โอนมาเข้ากองทุนสำรองเลี้ยงชีพได้
ข่าวดีสำหรับข้าราชการที่เป็นสมาชิกกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) และเปลี่ยนใจลาออกจากราชการมาทำงานกับบริษัทเอกชน ตอนนี้คุณสามารถโอนเงินกองทุน กบข. ที่มีสิทธิได้รับทั้งจำนวนมาเข้ากองทุนสำรองเลี้ยงชีพของบริษัทเอกชนได้ ทำให้สามารถออมเงินได้อย่างต่อเนื่อง และไม่ต้องนำเงินที่ได้รับจาก กบข. ไปเสียภาษี เพราะเหตุออกจากราชการก่อนเกษียณอายุ แต่สำหรับพนักงานเอกชนที่จะไปรับราชการ ตอนนี้ยังไม่สามารถโอนเงินกองทุนสำรองเลี้ยงชีพไปเข้ากองทุน กบข. ได้ ต้องรอให้ กบข. แก้ไข พ.ร.บ. ก่อนค่ะ

ที่มา.. TISCO Asset Management Co.,Ltd.